50대 이상 현금서비스 잔액 3조9,394억원…전체의 63.1%
카드론 감소분보다 현금서비스·리볼빙 증가액이 더 커
송언석 의원, “총량규제가 취약차주를 고위험 대출로 밀어낸 정책 실패”
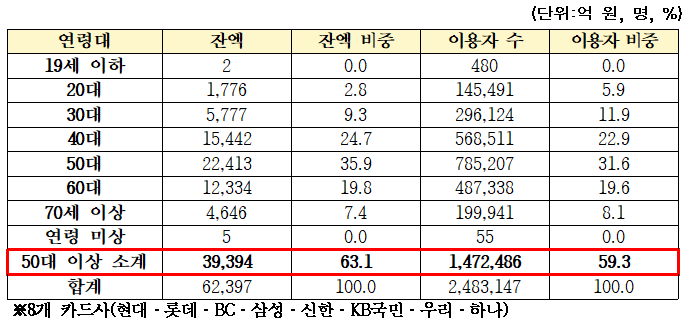
[스포츠서울 | 이상배 전문기자] 국회 정무위원회 소속 국민의힘 송언석 의원이 금융감독원으로부터 제출받은 자료에 따르면, 올해 7월 말 기준 8개 전업카드사의 현금서비스 잔액 6조2397억원 가운데 50대 이상 차주의 잔액은 3조9394억원으로 전체의 63.1%를 차지한 것으로 나타났다.
50대 이상 현금서비스 이용자 수도 총 147만2486명으로 전체 이용자 248만3147명의 59.3%에 달했다. 연령별 잔액은 50대가 2조2413억원으로 가장 많았고, 60대 1조2334억원, 70세 이상 4646억원 순이었다.
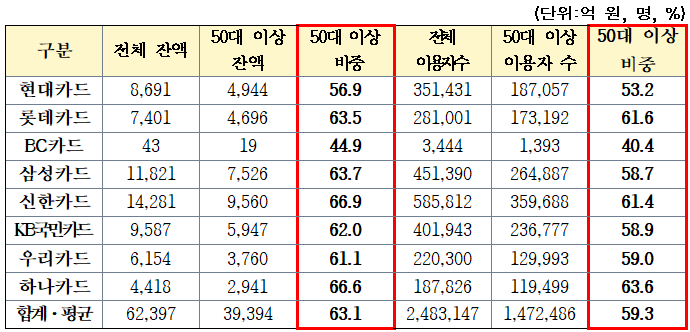
카드사별로도 중·고령층 쏠림 현상이 뚜렷했다. 8개 전업카드사 가운데 6개사의 현금서비스 잔액에서 50대 이상 비중이 60%를 넘었다. 신한카드가 66.9%로 가장 높았고, 하나카드 66.6%, 삼성카드 63.7%, 롯데카드 63.5%, KB국민카드 62.0%, 우리카드 61.1% 순으로 나타났다.
현금서비스는 카드론보다 만기가 짧고 상환 부담이 큰 단기카드대출이다. 카드론은 수개월에서 수년에 걸쳐 분할 상환할 수 있지만, 현금서비스는 통상 다음 결제일에 원금과 이자를 한꺼번에 상환해야 한다. 은퇴를 앞두거나 이미 은퇴한 중·고령층이 생활자금 마련을 위해 상대적으로 위험도가 높은 급전성 대출을 이용하고 있다는 분석이다.
부실 위험도 높은 수준으로 나타났다. 올해 7월 말 기준 8개 전업카드사의 현금서비스 연체율은 단순평균 4.06%였다. 카드사별로는 BC카드가 11.20%로 가장 높았고, 하나카드 4.86%, 우리카드 4.59%, KB국민카드 3.01% 순이었다.
금융당국의 획일적인 가계대출 총량관리가 대출의 질을 악화시키는 풍선효과를 초래했다는 지적도 제기된다. 금융당국은 올해 카드론을 포함한 여신업권 가계대출 증가율을 1.5% 이내로 관리하도록 요구했고, 카드사들은 카드론 한도 축소와 취급 규모 조정으로 대응했다.
실제 여신금융협회 공시에 따르면 9개 카드사의 카드론 잔액은 올해 5월 말 43조2534억원에서 7월 말 42조7957억원으로 4577억원 감소했다.
반면 같은 기간 현금서비스 잔액은 6조5038억원에서 7조251억원으로 5213억원 증가했고, 결제성 리볼빙 잔액도 6조7999억원에서 6조8759억원으로 760억원 늘었다.
카드론이 4577억원 줄어드는 동안 현금서비스와 리볼빙은 총 5973억원 증가해 카드론 감소액보다 1396억원 더 많은 규모로 늘어났다. 대출 수요 자체는 줄지 않은 채, 더 짧고 금리가 높은 급전성 부채로 이동한 셈이다.
송언석 의원은 “정부당국의 가계대출 총량규제가 부채를 줄인 것이 아니라 취약차주를 더 짧고 위험한 대출로 밀어내는 결과를 낳았다”라며 “현금서비스 잔액의 63%를 차지하는 50대 이상과 노후소득이 불안정한 고령층이 고금리 급전이나 불법사금융으로 내몰리지 않도록 금융당국의 면밀한 모니터링과 실효성 있는 보완대책 마련이 필요하다”라고 밝혔다. sangbae0302@sportsseoul.com
기사추천
0