1.75조 벌고도 못 웃는 K방산…한화 쏠림에 대형 수주 고배
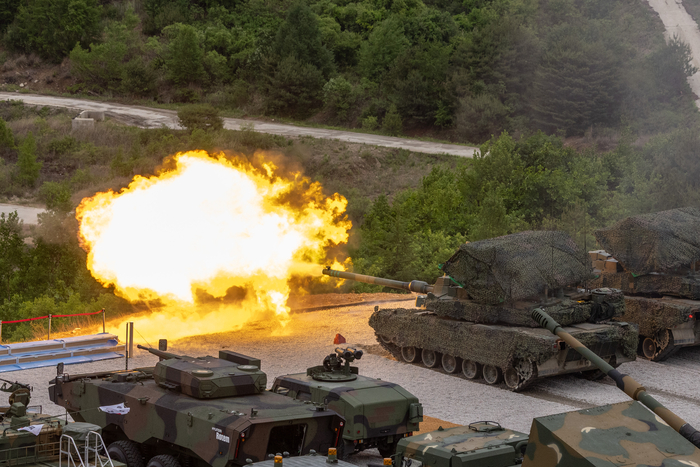
[스포츠서울 | 배우근 기자] 국내 방산업계가 올해 2분기 역대 최대 영업이익을 달성했지만, 그 이면을 살펴보면 마냥 웃을 수만은 없는 상황이다. 전체 영업이익의 약 78%가 한화에어로스페이스 한 곳에 집중된 반면, 현대로템과 한국항공우주산업(KAI)의 영업이익은 오히려 감소하며 실적 양극화가 뚜렷했기 때문이다.
방산 4사의 2분기 합산 매출은 13조 1,770억 원을 기록했다. 이 같은 사상 최대 실적은 사실상 한화에어로스페이스가 견인했다. 한화에어로스페이스는 2분기 매출 9조 2929억 원, 영업이익 1조 3655억 원을 기록했다. 전년 동기 대비 영업이익이 58.5% 급증하며 사상 처음으로 분기 영업이익 1조 원 고지를 밟았다. 방산 4사 합산 영업이익에서 한화에어로스페이스가 차지하는 비중은 무려 77.9%에 달한다.
LIG넥스원은 매출 1조 1101억 원, 영업이익 1,057억 원을 기록하며 전년 동기 대비 각각 17.4%, 29.5% 성장했다. 천궁-Ⅱ 양산 확대와 함께 항공전자·전자전, 감시정찰 사업의 호조가 실적을 든든하게 뒷받침했다.
반면, 현대로템과 KAI는 외형 성장에는 성공했으나 수익성 면에서는 아쉬움을 남겼다. 현대로템은 매출 1조 6061억 원으로 전년 대비 13.3% 증가했지만 영업이익은 2324억 원으로 9.7% 감소했다. KAI 또한 매출이 1조 1679억 원으로 41%나 급증했음에도 영업이익은 484억 원에 그치며 43.1% 줄어들었다. 4사 합산 영업이익은 사상 최대치를 기록했지만, 기업별로 뚜렷한 온도 차를 보인 셈이다.
최근 해외 대형 사업에서 잇따라 고배를 마신 점도 향후 전망을 어둡게 하는 변수다. 한화오션이 도전했던 캐나다 잠수함 사업은 독일 TKMS에 돌아갔고, 한화에어로스페이스는 루마니아 장갑차 사업에서 독일 라인메탈에 밀렸다. KAI와 록히드마틴 역시 미 해군 고등훈련기 사업 입찰을 포기했다.
물론 일부 사업의 수주 실패만으로 K방산 전체의 경쟁력이 꺾였다고 단정할 수는 없다. 현대로템의 수주 잔고가 사상 처음 30조 원을 돌파하는 등 이미 확보해 둔 일감도 상당하다.
하지만 현재의 실적은 과거에 체결된 수출 계약이 생산과 인도로 이어진 ‘과거의 결실’이다. K방산의 향후 성장 속도는 결국 신규 수주와 차세대 무기 기술 확보 여부에 달려있다.
특히 세계 방산 시장의 패러다임이 급변하고 있다는 점에 주목해야 한다. 이제는 인공지능(AI)과 자율무기, 드론, 로봇, 소프트웨어, 사이버 보안, 우주·위성 기술이 현대전의 핵심 경쟁력으로 부상했다.
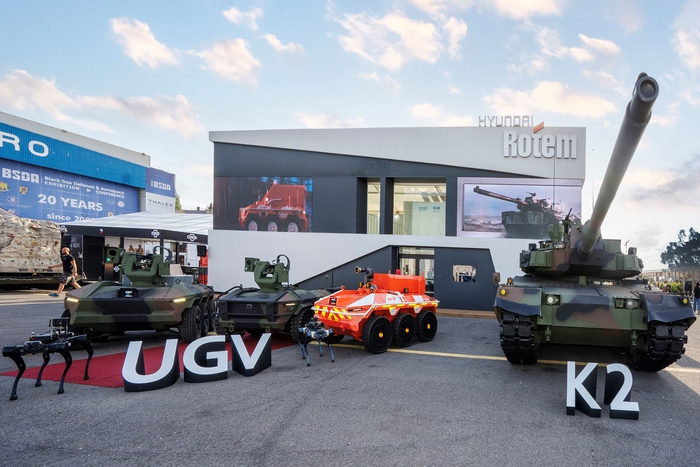
현대로템이 현대위아의 방산 사업 이관을 추진하고, KF-21용 장거리 공대공 유도탄 사업에 도전장을 내민 것도 이러한 변화의 연장선에 있다. 기존 K2 전차 중심의 포트폴리오를 넘어 유·무인 복합체계와 항공 무장 분야로 성장축을 다각화해 ‘제2의 도약’을 이루겠다는 전략으로 풀이된다. kenny@sportsseoul.com
기사추천
0