[스포츠서울 | 배우근 기자] LG화학, 한화솔루션, 롯데케미칼, 금호석유화학의 상반기 수익성이 일제히 좋아졌다. 오랜 불황을 견딘 석유화학 업계에 모처럼 흑자가 돌아왔다. 그런데 업계의 표정은 밝지 않다. 이번 반등을 ‘업황 회복’으로 보기 어렵기 때문이다. 최근 업계에 따르면 중국과 중동발 공급 과잉으로 고전했던 국내 주요 석유화학 업체들은 올해 상반기 잇따라 수익성을 크게 개선했다.
LG화학은 상반기 석유화학 부문에서 영업이익 5920억 원을 기록했다. 지난해 같은 기간 1460억 원 영업손실에서 흑자로 돌아섰다. 한화솔루션 케미칼 부문도 상반기 영업이익 1212억 원을 기록하며 전년 동기 1380억 원 적자에서 흑자로 전환했다. 롯데케미칼 기초화학 부문 역시 상반기 누적 영업이익 478억 원으로 지난해 같은 기간 3294억 원 적자에서 흑자로 돌아섰고, 금호석유화학은 상반기 영업이익을 지난해 1859억 원에서 올해 3984억 원으로 2배 이상 늘렸다.
숫자만 보면 석유화학이 긴 터널에서 빠져나오는 모습이다. 그러나 실적을 끌어올린 배경에는 중동 정세라는 특수 변수가 자리한다. 석유화학 제품은 원료인 나프타를 투입한 뒤 완제품을 판매하기까지 시차가 발생한다. 중동 지역의 충돌로 나프타와 제품 가격이 급등하기 전 상대적으로 싸게 확보한 원료가 생산에 투입되며 업체들의 마진이 개선됐다. 이른바 긍정적인 ‘래깅 효과’다. 제품 가격 상승도 플러스 요인이다. 중동발 공급과 물류 불안으로 에틸렌과 파라자일렌(PX) 등 주요 제품 가격이 뛰면서 제품 가격과 원료 가격의 차이인 스프레드가 확대됐다.
문제는 방향이 언제든 반대로 바뀔 수 있다는 점이다. 나프타 가격은 중동 사태 당시 고점에서 빠르게 내려오고 있다. 제품 가격 상승세도 둔화했다. 저가 원료 투입에 따른 긍정적 래깅 효과가 끝나면 3분기부터는 반대 상황이 발생할 수 있다. 업계가 우려하는 ‘역래깅’이다. 글로벌 공급 과잉이라는 근본적인 문제도 그대로다. 중국의 대규모 신규 설비가 계속 시장에 들어오는 데다 계절적 비수기까지 겹칠 경우 스프레드가 다시 축소될 가능성이 있다.
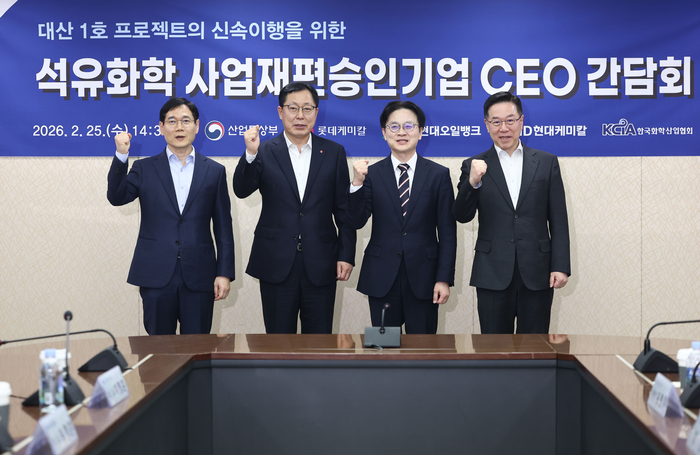
석유화학 업계의 상반기 실적은 분명 좋아졌지만, 업계가 기다려 온 ‘본격적인 업황 회복’과는 거리가 있다. 4개 회사가 모두 좋아졌는데도 아무도 마음 놓고 웃지 못하는 이유다. 2분기까지는 저가 원료와 제품 가격 상승이 실적을 도왔지만, 3분기부터는 같은 시차가 반대로 작용할 수 있다. 상반기 흑자가 일시적 반등에 그칠지, 업황 회복의 출발점이 될지는 이제부터 판가름 난다. kenny@sportsseoul.com
기사추천
0